Portefeuille Cartes Crédit NFC
- 4,4
- Note
- 5.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
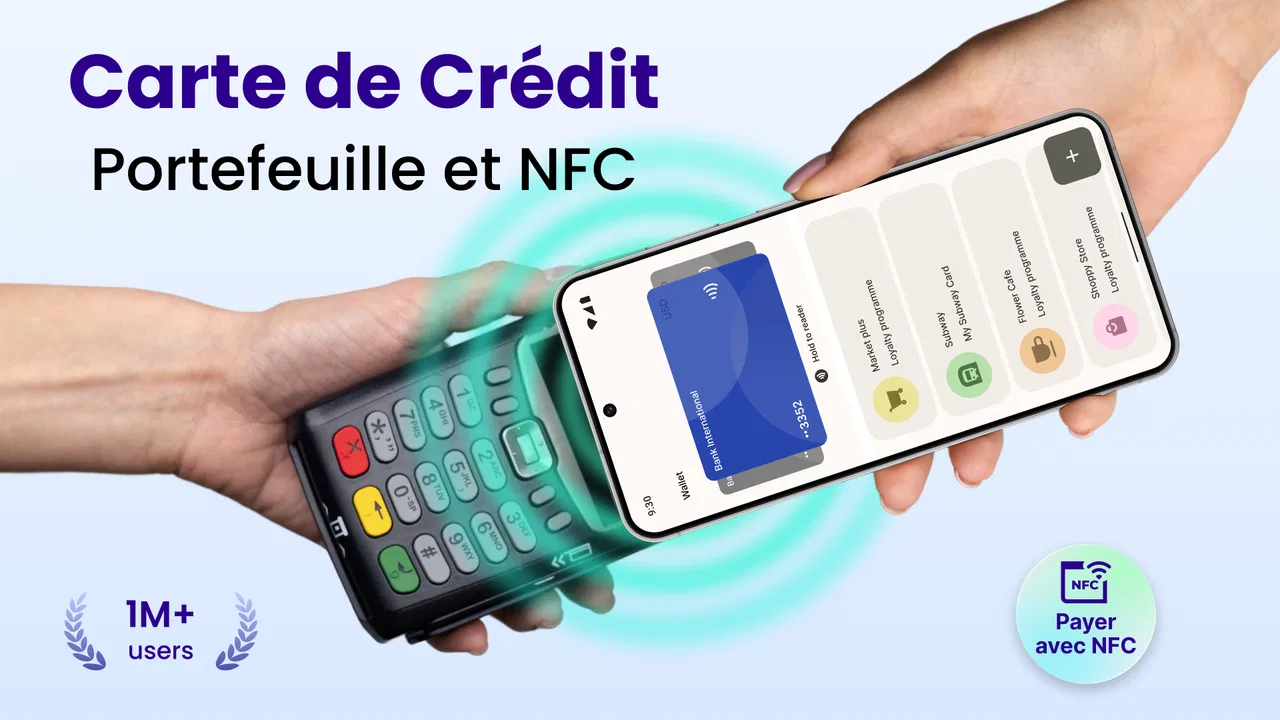
J’ai testé Portefeuille Cartes Crédit NFC comme une application financière destinée à regrouper des cartes bancaires, des cartes de crédit et des portefeuilles numériques sur un téléphone Android. Son idée est simple, mais elle touche à un usage très concret : éviter de sortir plusieurs cartes ou de chercher la bonne au moment de payer. L’application est développée par Galaxy studio apps et elle est proposée gratuitement, ce qui rend l’essai facile pour quelqu’un qui veut centraliser ses moyens de paiement sans commencer par un abonnement.
Après quelques jours d’utilisation, mon impression est nuancée. L’application peut être pratique comme point de rangement et comme raccourci vers les outils de paiement compatibles avec le téléphone. En revanche, je ne la considérerais pas automatiquement comme un remplacement complet de l’application bancaire, du portefeuille officiel du téléphone ou de la carte physique. Son intérêt dépend surtout de votre manière de payer et de la compatibilité réelle de votre appareil avec le NFC.
Une application actuelle, pensée pour garder ses cartes à portée de main
Le positionnement est clair : Portefeuille Cartes Crédit NFC appartient à la catégorie finance et vise les personnes qui utilisent leur smartphone comme compagnon de paiement. L’application affiche une moyenne de 4,4 sur 5, avec plus de 67 000 évaluations et plus de 5 millions d’installations. Cette adoption donne une bonne raison de la prendre au sérieux, même si le nombre d’installations ne garantit pas que chaque téléphone ou chaque banque fonctionnera de la même façon.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



La version actuelle est la 3.0.5. Elle fonctionne à partir d’Android 7.0 et reste donc accessible à de nombreux appareils qui ne sont pas récents. C’est un point appréciable pour les utilisateurs qui ne veulent pas changer de téléphone simplement pour organiser leurs cartes. La classification PEGI 3 correspond aussi à une application grand public, sans contenu réservé à un âge particulier.
À l’ouverture, je trouve l’approche plus directe qu’un outil bancaire complet. On ne vient pas ici pour consulter tout son budget, suivre ses dépenses ou gérer un compte courant. On vient surtout pour retrouver rapidement une carte, utiliser une fonction liée au NFC ou accéder à un portefeuille numérique depuis un même endroit. Cette différence est importante : ce n’est pas un conseiller financier, mais un outil de gestion pratique autour du paiement mobile.
Dans la vie quotidienne, le cas d’usage le plus convaincant est celui d’une personne qui possède plusieurs cartes : une carte principale, une carte de crédit pour certains achats, une carte professionnelle ou une carte de fidélité compatible avec un portefeuille numérique. Au lieu de laisser toutes ces cartes mélangées dans une application bancaire ou dans un portefeuille physique, on peut les organiser selon son propre usage. Pour moi, la valeur vient moins d’une fonction spectaculaire que de cette réduction des manipulations.
Ce que la version actuelle change dans l’expérience
Le passage à la version 3.0.5 montre que l’application n’est pas restée figée autour d’un concept initial. Je préfère toutefois rester prudent sur l’interprétation : le numéro de version indique une évolution du produit, mais il ne permet pas à lui seul d’attribuer une fonction précise à chaque étape. Ce que je peux juger directement, c’est l’orientation actuelle : l’application cherche à réunir les cartes et les moyens de paiement dans une interface plus accessible qu’une succession d’applications séparées.
Cette évolution est surtout visible dans la manière dont l’outil se présente. Le NFC n’est pas traité comme un sujet réservé aux utilisateurs expérimentés. L’ensemble est orienté vers une action rapide : choisir la carte ou le portefeuille pertinent, puis continuer son paiement avec le téléphone. Pour un utilisateur qui connaît déjà les réglages NFC d’Android, le parcours paraît naturel. Pour une personne qui découvre le paiement sans contact, il faudra en revanche prendre le temps de comprendre quelle application est réellement utilisée au moment du paiement.
C’est là que se trouve une nuance souvent oubliée. Installer une application de portefeuille ne suffit pas toujours à transformer un téléphone en terminal de paiement. Le téléphone doit disposer du matériel nécessaire, le système doit autoriser l’usage du NFC et le service de paiement choisi doit accepter la carte concernée. Portefeuille Cartes Crédit NFC peut servir de point d’accès ou d’organisation, mais il ne supprime pas les contraintes imposées par Android, la banque ou le réseau de paiement.
J’ai aussi trouvé utile de séparer mentalement trois fonctions qui peuvent sembler identiques au premier regard. La première consiste à conserver une représentation ou un accès à une carte. La deuxième concerne le choix d’un portefeuille numérique. La troisième est le paiement sans contact lui-même. Si l’on confond ces étapes, on risque de croire que toute carte ajoutée sera immédiatement utilisable en NFC, alors que la compatibilité peut dépendre du fournisseur de paiement et du téléphone.
Pour les anciens utilisateurs : faut-il tout reconfigurer ?
Une mise à jour de version est intéressante lorsqu’elle améliore le quotidien sans obliger l’utilisateur à réapprendre toute l’application. Dans mon approche, je conseille de vérifier calmement ses cartes après l’installation ou la mise à jour, surtout si l’on utilise plusieurs services. Il vaut mieux confirmer la carte sélectionnée avant un achat important plutôt que découvrir au comptoir qu’un autre portefeuille est devenu prioritaire.
Cette vérification est particulièrement utile si vous alternez entre une carte personnelle et une carte professionnelle. Un bon réflexe consiste à ouvrir l’application avant de partir, à repérer la carte que vous voulez utiliser et à vérifier que le NFC est activé dans les réglages rapides du téléphone. Cette petite préparation évite de chercher une option sous pression dans une file d’attente.
Je recommande aussi de ne pas supprimer immédiatement l’ancienne méthode de paiement. Gardez votre carte physique ou votre application bancaire disponible pendant la phase d’adaptation. Le téléphone peut être déchargé, le NFC peut être désactivé ou un terminal peut refuser une transaction sans que cela signifie nécessairement que l’application est défectueuse. Pour un utilisateur déjà habitué au paiement mobile, la transition sera probablement légère. Pour quelqu’un qui dépend encore entièrement de sa carte physique, il vaut mieux considérer l’application comme un complément au départ.
Un autre point pratique concerne le changement de téléphone. Une application de portefeuille peut donner l’impression que toutes les cartes seront transférées comme de simples photos ou raccourcis. Dans la réalité, les moyens de paiement sensibles peuvent demander une nouvelle validation par la banque ou par le service concerné. Je conseille donc de préparer la migration avant de réinitialiser l’ancien appareil, et de conserver les informations nécessaires pour réactiver chaque carte.
Le bon scénario pour une journée ordinaire
Imaginons une journée de travail pendant laquelle je dois prendre les transports, acheter un déjeuner et régler une dépense professionnelle. Je garde ma carte principale dans le portefeuille numérique, une autre carte pour les achats professionnels et éventuellement une carte de fidélité dans l’espace prévu à cet effet. Avant de sortir, je vérifie le niveau de batterie et le réglage NFC. Au moment de payer, je n’ai pas besoin de fouiller dans un portefeuille rempli de cartes : je sélectionne le moyen adapté, puis je rapproche le téléphone du terminal.
Ce scénario devient encore plus intéressant pour une personne qui voyage entre plusieurs usages. Une carte peut être réservée aux dépenses courantes, une autre aux achats en ligne ou aux frais professionnels. L’application ne remplace pas la discipline financière, mais elle peut rendre la séparation visuelle plus simple. Mon conseil est de donner aux cartes des repères faciles à reconnaître et de ne pas ajouter toutes les cartes possibles si vous n’utilisez jamais certaines d’entre elles. Un portefeuille trop chargé perd vite son avantage.
Pour les achats sensibles, je préfère toujours vérifier le nom de la carte et le montant sur l’écran du téléphone ou du terminal. La rapidité est agréable, mais elle ne doit pas conduire à valider machinalement. Cette habitude est d’autant plus utile lorsqu’on utilise plusieurs cartes proches les unes des autres dans l’interface.
Trois détails qui font la différence à l’usage
Le premier détail est la préparation hors connexion apparente. Même lorsqu’une application semble simple, le paiement mobile dépend de plusieurs éléments qui ne sont pas tous visibles dans son interface. Avant de compter sur le téléphone dans une situation importante, je conseille de faire un petit paiement de test dans un environnement où une carte physique reste disponible. Cela permet de vérifier le comportement réel du téléphone, du NFC et du portefeuille choisi.
Le deuxième détail est la gestion des priorités. Si vous avez plusieurs applications de paiement installées, le système peut en privilégier une. L’application devient alors utile seulement si vous savez laquelle est active au moment du paiement. Je recommande de choisir une méthode principale et de garder les autres comme solutions de secours, plutôt que de modifier les réglages à chaque achat.
Le troisième détail concerne la sécurité pratique. Un portefeuille numérique ne doit pas devenir un carnet où l’on conserve des informations sensibles en clair. Je déconseille de copier des numéros de carte dans des notes ou des captures d’écran simplement pour les retrouver plus vite. Utilisez les mécanismes prévus par le téléphone et la banque, verrouillez l’appareil et évitez de prêter un téléphone déverrouillé contenant vos moyens de paiement.
J’ajouterais un quatrième conseil : faites le tri après un changement de banque, d’expiration ou de plafond. Une ancienne carte laissée dans l’application peut créer une confusion au moment de payer. La meilleure organisation n’est pas celle qui contient le plus de cartes, mais celle qui permet d’identifier immédiatement la bonne.
Ce que l’application fait mieux que les solutions habituelles
Face à l’application de sa banque, Portefeuille Cartes Crédit NFC peut sembler moins riche, mais cette simplicité peut être un avantage. Une application bancaire sert généralement à consulter les opérations, gérer les virements, contrôler les plafonds et contacter l’établissement. Pour choisir rapidement une carte ou accéder à une fonction de paiement, elle peut être plus lente ou plus chargée. L’outil de Galaxy studio apps vise un besoin plus étroit, donc potentiellement plus rapide.
Face au portefeuille intégré au téléphone, la comparaison est plus délicate. Le portefeuille officiel bénéficie souvent d’une intégration profonde avec le système et les procédures de sécurité. Il peut donc être préférable si votre priorité absolue est la compatibilité native et la gestion centralisée des paiements sans contact. Portefeuille Cartes Crédit NFC peut néanmoins convenir à quelqu’un qui cherche une présentation différente ou un accès regroupé à plusieurs types de cartes.
Face au portefeuille physique, le téléphone apporte le confort de ne pas transporter autant de cartes. Mais il introduit aussi une dépendance à la batterie, au déverrouillage et au fonctionnement du NFC. Je préfère donc une stratégie mixte : le téléphone pour les paiements habituels, une carte physique de secours pour les déplacements longs, les urgences ou les situations où le terminal ne réagit pas comme prévu.
La gratuité facilite cette comparaison. On peut essayer l’application sans prévoir un budget d’abonnement. Des achats intégrés peuvent toutefois aller de 0,99 € à 99,99 € lorsqu’ils sont facturés via Google Play. Je conseille de regarder attentivement l’écran de validation avant toute dépense et de ne pas confondre l’installation gratuite avec l’absence totale de possibilités payantes dans l’application.
Les limites à accepter avant de l’adopter
La principale limite vient de la dépendance à l’écosystème Android et aux services bancaires compatibles. Le minimum Android 7.0 rend l’application accessible, mais l’âge du système ne suffit pas à garantir que toutes les fonctions de paiement moderne seront disponibles. Le matériel NFC, la version du système, les réglages de sécurité et l’établissement émetteur de la carte peuvent tous jouer un rôle.
Je ne choisirais pas cette application comme unique solution si je voyage souvent, si je change régulièrement de carte ou si je dois gérer des opérations bancaires détaillées. Dans ces cas, l’application de la banque reste indispensable, et le portefeuille officiel du téléphone peut offrir une intégration plus cohérente. De la même manière, une personne qui n’utilise qu’une seule carte et paie rarement avec son téléphone risque de ne pas gagner grand-chose à ajouter une couche supplémentaire.
Il faut aussi accepter une certaine ambiguïté autour du mot portefeuille. Certains utilisateurs s’attendent à pouvoir stocker n’importe quelle carte, y compris des cartes qui ne prennent pas en charge le paiement mobile. Or une carte bancaire peut être visible dans une application sans être techniquement prête pour le sans-contact par téléphone. Avant de remplacer une carte physique, je vérifierais donc la compatibilité auprès de la banque et je ferais un essai réel de faible importance.
La confidentialité mérite également une attention particulière, comme pour toute application qui touche aux paiements. Je conseille de lire les écrans d’autorisation, de limiter les informations conservées et de protéger le téléphone par un verrouillage solide. L’application peut simplifier l’accès aux cartes, mais cette commodité augmente l’importance des réglages de sécurité du téléphone lui-même.
À qui je la recommande, et à qui je la déconseille
Je la recommande aux utilisateurs Android qui possèdent plusieurs cartes et veulent une interface dédiée pour les retrouver plus facilement. Elle peut aussi convenir à quelqu’un qui commence à utiliser le NFC et souhaite un point de départ moins dispersé que plusieurs applications ouvertes séparément. Le fait qu’elle soit gratuite permet de tester son confort sans engagement initial.
Elle me paraît particulièrement adaptée aux personnes qui alternent entre dépenses personnelles et professionnelles, à condition de rester attentives à la carte sélectionnée. Les utilisateurs qui changent souvent de carte ou qui ont besoin de comparer rapidement plusieurs moyens de paiement peuvent également apprécier cette organisation.
Je la déconseille comme solution unique aux personnes qui veulent une gestion bancaire complète, une compatibilité garantie avec toutes leurs cartes ou un portefeuille entièrement intégré au système. Dans ces situations, l’application officielle de la banque ou le portefeuille natif du téléphone sera probablement un meilleur choix. Je la déconseille aussi à ceux qui ne veulent pas vérifier les réglages NFC et la compatibilité de leur appareil : l’installation seule ne résout pas ces contraintes.
Ce que je surveillerais dans les prochaines évolutions
Avec la version 3.0.5 comme point de référence, je surveillerais surtout la clarté des indications autour de la compatibilité. L’utilisateur doit comprendre rapidement si une carte est seulement enregistrée, si elle peut être utilisée dans un portefeuille numérique ou si elle est réellement prête pour un paiement NFC. Plus cette distinction sera visible, moins il y aura de mauvaises surprises.
Je regarderais aussi la façon dont l’application accompagne les changements de téléphone, les cartes expirées et les doublons. Ce sont des situations moins séduisantes qu’un paiement rapide, mais elles déterminent la qualité d’un portefeuille sur la durée. Une bonne évolution devrait aider à nettoyer l’espace et à retrouver la bonne carte sans multiplier les étapes.
Enfin, je resterais attentif à l’équilibre entre simplicité et options payantes. La gratuité est un argument important, mais l’utilisateur doit savoir clairement ce qui est disponible sans achat et ce qui déclenche une facturation via Google Play. Une présentation transparente renforcerait la confiance, surtout dans une application liée aux finances.
Mon verdict est donc favorable, mais ciblé. Portefeuille Cartes Crédit NFC est un outil pratique pour regrouper ses cartes et faciliter l’accès au paiement mobile sur Android. Son meilleur atout est sa simplicité d’usage dans un quotidien où l’on veut éviter de jongler entre plusieurs cartes. Ses limites viennent de la compatibilité NFC, des services bancaires et de la dépendance au téléphone. Si vous cherchez un organisateur de cartes gratuit à essayer, je pense qu’il mérite votre attention. Si vous cherchez une banque complète ou la solution la plus intégrée possible, je commencerais plutôt par l’outil officiel de votre banque ou du système.
FAQ sur Portefeuille Cartes Crédit NFC
01Qu’est-ce que l’application Portefeuille Cartes Crédit NFC et à quoi sert-elle ?
Portefeuille Cartes Crédit NFC est une application conçue pour regrouper et organiser certaines informations liées à vos cartes de paiement sur votre smartphone. Elle peut également mettre en avant l’utilisation de la technologie NFC pour les paiements sans contact, selon les fonctions prises en charge par l’appareil et le service utilisé. Avant de l’adopter, vérifiez attentivement sa description officielle, ses autorisations et sa compatibilité avec votre banque.
02L’application permet-elle réellement de payer avec une carte bancaire en NFC ?
La possibilité de payer sans contact ne dépend pas uniquement de l’application. Elle nécessite généralement un smartphone équipé d’une puce NFC, un système compatible, une carte ou une banque autorisée, ainsi qu’un service de paiement mobile pris en charge dans votre pays. Portefeuille Cartes Crédit NFC peut servir d’interface ou de gestionnaire, mais elle ne remplace pas automatiquement une application bancaire ni un portefeuille officiellement reconnu.
03Mes données bancaires sont-elles protégées dans Portefeuille Cartes Crédit NFC ?
La sécurité doit être votre priorité avant d’enregistrer la moindre information sensible. Consultez la politique de confidentialité de Portefeuille Cartes Crédit NFC afin de savoir quelles données sont collectées, où elles sont stockées et si elles sont partagées avec des tiers. Évitez de saisir votre code PIN, votre mot de passe bancaire ou le numéro complet de votre carte dans une application dont l’éditeur et les mesures de protection ne sont pas clairement identifiés.
04Quels appareils et versions d’Android ou d’iOS sont compatibles ?
La compatibilité peut varier selon la version de Portefeuille Cartes Crédit NFC, le modèle du téléphone et le système installé. Sur Android, la fonction NFC doit être intégrée et activée dans les réglages, tandis que sur iPhone certaines fonctions sont limitées par les règles d’Apple et les services de paiement disponibles. Vérifiez la fiche officielle de téléchargement avant l’installation, notamment les exigences de version, de région et de matériel.
05L’utilisation de Portefeuille Cartes Crédit NFC est-elle gratuite et faut-il créer un compte ?
Le téléchargement peut être gratuit, mais certaines fonctions peuvent être limitées, financées par la publicité ou proposées via des achats intégrés. La création d’un compte peut également être demandée pour synchroniser des données ou accéder à des services supplémentaires. Avant de confirmer l’installation, examinez la section consacrée aux achats, aux abonnements et aux autorisations, puis assurez-vous de comprendre les conditions d’utilisation et la politique de résiliation.
Avantages
- Regroupe plusieurs cartes dans une interface claire et facile à parcourir.
- Permet de retrouver rapidement une carte sans fouiller dans son portefeuille.
- La prise en main est simple
- même pour les utilisateurs peu habitués aux applications NFC.
- Peut réduire le nombre de cartes physiques transportées au quotidien.
- Les informations enregistrées restent accessibles même sans connexion Internet.
Inconvénients
- La compatibilité NFC dépend du modèle de téléphone et de sa configuration.
- L’application ne remplace pas forcément les cartes acceptées par les terminaux bancaires.
- La saisie manuelle des cartes peut être longue lors de la première utilisation.
- Un téléphone déchargé peut vous empêcher d’accéder à vos cartes numériques.
- La protection des données dépend fortement du verrouillage et de la sécurité du téléphone.

Portefeuille Cartes Crédit NFC
Galerie